Un groupe qui s’impose dans un marché très compétitif
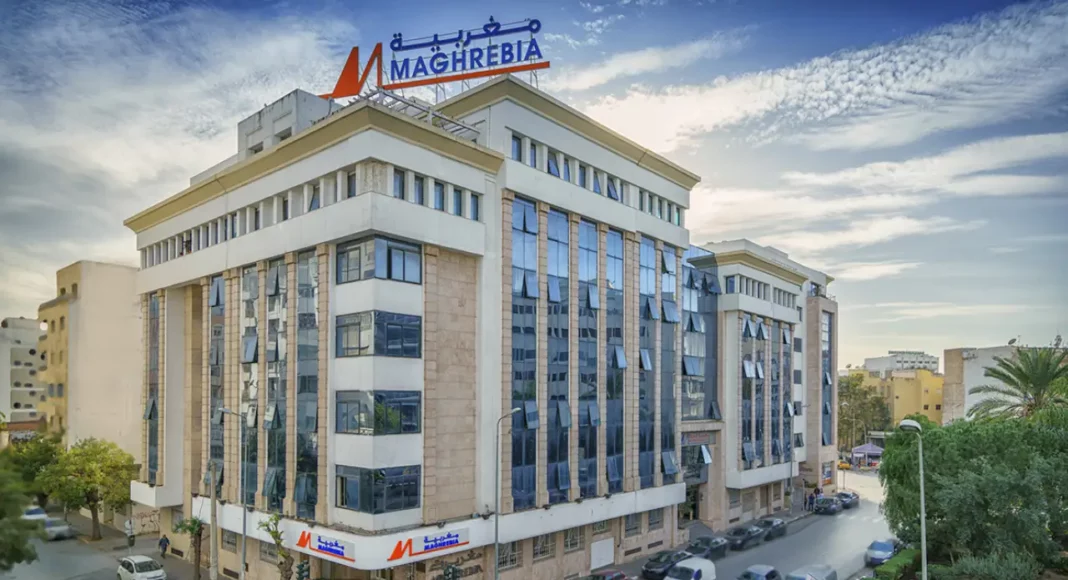
Fondé en 1973, le groupe Assurances Maghrebia s’est imposé comme l’un des acteurs de référence du secteur des assurances et de la réassurance en Tunisie, fort d’un agrément multi-branches. Depuis le rachat de la participation de l’assureur italien Assicurazioni Generali par l’Union Financière Holding (Groupe Sassi) en 2018 — qui en détient aujourd’hui 77,6 % — le groupe a accéléré son développement autour de cinq entités couvrant l’assurance Non-vie, la Vie, la finance, l’immobilier et les services.
En 2025, les primes émises du groupe ont progressé de 8,5 % pour s’établir à 436,1 MDt, portant le taux de croissance annuel moyen (TCAM) sur la période 2020-2025 à 10,7 %. Cette dynamique est tirée principalement par la branche Vie, dont le TCAM atteint 13,2 % sur la même période, contre 9,6 % pour la branche Non-vie.
La branche santé, sur laquelle le groupe a délibérément concentré ses efforts commerciaux, a progressé de 11,7 % en 2025. La branche automobile a quant à elle avancé de 10,6 %, mais ne représente plus que 22,7 % des primes émises — bien en deçà de la moyenne sectorielle de 40 % — reflet d’une politique volontariste de réduction de l’exposition à la branche la plus risquée du marché.
La part de la branche Vie dans le portefeuille a continué de croître pour atteindre 32,2 % des primes émises à fin 2025, tandis que la branche santé représente 28,7 %. Cette structure, plus diversifiée et moins cyclique que la moyenne du secteur, constitue un avantage concurrentiel structurel.
Sinistralité en hausse, mais maîtrisée
La charge de sinistres bruts a poursuivi sa progression à deux chiffres en 2025, enregistrant une hausse de 7,8 % à 227 MDt — une croissance toutefois légèrement inférieure à celle des primes émises. Le ratio d’indemnisation s’est allégé de 0,3 point à 52 %, en amélioration par rapport aux niveaux atteints en 2023 et 2024.
L’inflation, en maintenant à un niveau élevé le coût des indemnisations, continue de peser sur les assureurs multi-branches. Le groupe a néanmoins réussi à contenir ce risque grâce à une gestion technique rigoureuse, affichant un ratio combiné (sinistres + frais d’exploitation / primes nettes) de 96,1 % pour la branche Non-vie — en amélioration sur un an et toujours inférieur au seuil critique de 100 %.
Des résultats supérieurs aux objectifs du business plan
Les comptes consolidés de l’exercice 2025 font ressortir un résultat net de groupe à 43,4 MDt, en légère progression par rapport aux 42,4 MDt de 2024. Le groupe déclare avoir légèrement dépassé les objectifs de son business plan.
La performance de la maison mère est cependant affectée par la fin de l’avantage fiscal lié à son introduction en bourse : Assurances Maghrebia SA est désormais soumise à un taux d’impôt sur les sociétés de 40 % (contre 20 % précédemment), ce qui a mécaniquement réduit son résultat net de 8,1 % à 26,1 MDt. Le ROE de la compagnie ressort à 18,2 %, contre 21,9 % en 2024.
Maghrebia Vie affiche pour sa part une performance remarquable, avec un résultat net en hausse de 15,1 % à 23,4 MDt et un ROE de 18,1 %, en amélioration par rapport aux 17,1 % de l’exercice précédent. Le résultat technique Vie a progressé de 15,1 % à 24,7 MDt, celui de la branche Non-vie de 30,9 % à 33 MDt.
Les produits financiers constituent un levier de performance significatif : ceux de l’activité Non-vie ont progressé de 4,2 % à 31,5 MDt, tandis que ceux de l’activité Vie ont bondi de 32,3 % à 58,4 MDt. Les fonds propres consolidés atteignent 308,7 MDt (+9,1 %), offrant un ratio de solvabilité de 3,6 fois la marge réglementaire pour le Non-vie et de 4,3 fois pour la Vie.
| Indicateur | Assurances Maghrebia | Maghrebia Vie |
| Cours (14/05/2026) | 88,900 Dt | 9,500 Dt |
| PER 2026e | 11,4 x | 8,9 x |
| P/B 2026e | 1,8 x | 1,5 x |
| ROE 2025 | 18,2 % | 18,1 % |
| Dividende/action | 2,900 Dt | 0,421 Dt |
| Rendement dividende | 3,3 % | 4,4 % |
| Recommandation | Acheter (+) | Acheter (+) |
Dividendes, augmentation de capital et perspectives 2026
L’Assemblée Générale Ordinaire du 15 mai 2026 d’Assurances Maghrebia a arrêté le dividende à 2,900 Dt par action, soit un rendement de 3,3 %, pour un versement prévu le 8 juin 2026. Ce dividende est en retrait par rapport aux 3,150 Dt distribués au titre de 2024, en raison de la pression fiscale accrue sur la société mère.
Parallèlement, l’Assemblée Générale Extraordinaire a approuvé une augmentation de capital de 10 MDt, portant le capital social d’Assurances Maghrebia SA de 45 à 55 MDt par incorporation de réserves facultatives. Cette opération se traduira par l’émission d’un million d’actions gratuites (valeur nominale : 10 Dt), attribuées à raison de deux actions nouvelles pour neuf actions anciennes, avec une jouissance à compter du 1er janvier 2026.
Maghrebia Vie a de son côté approuvé un dividende par action de 0,421 Dt (rendement : 4,4 %), contre 0,363 Dt au titre de 2024 — le meilleur rendement du secteur coté tunisien. La mise en paiement est également fixée au 8 juin 2026.
Pour 2026, en l’absence d’un business plan officiel de la direction, Tunisie Valeurs anticipe un résultat net de l’ordre de 35 MDt pour le groupe, soit une progression de 7 % par rapport à 2025.
Parcours boursier exceptionnel et valorisation attractive
Depuis le début de l’année 2026, le titre Assurances Maghrebia s’est apprécié de 57,4 % pour atteindre 88,900 Dt au 14 mai 2026, tandis que Maghrebia Vie a progressé de 42,9 % à 9,500 Dt — deux performances qui témoignent d’un regain d’intérêt marqué des investisseurs pour le compartiment assurance à la Bourse de Tunis.
Malgré ces hausses, les deux titres conservent des niveaux de valorisation attractifs au regard des comparables du secteur. Assurances Maghrebia se traite à un PER 2026e de 11,4x et un P/B de 1,8x, bien en deçà de la moyenne du secteur coté (PER moyen de 16,0x et P/B de 2,0x). Maghrebia Vie affiche des multiples encore plus compressés : un PER 2026e de 8,9x et un P/B de 1,5x.
Tunisie Valeurs souligne également la solidité du modèle d’affaires du groupe — résilience technique, diversification des revenus, ratio de solvabilité robuste — et réitère sa recommandation « Acheter » sur les deux titres.
Comparables tunisiens du secteur des assurances coté
| Société | P/E 2025 | P/E 2026e | P/B 2025 | P/B 2026e | Rdt Div 2025 | Rdt Div 2026e |
| STAR | 22,7 | 26,6 | 1,7 | 1,6 | 3,3 % | 3,3 % |
| Assurances Maghrebia | 12,3 | 11,4 | 1,9 | 1,8 | 3,3 % | 3,3 % |
| BH Assurance | 15,9 | 17,3 | 1,6 | 1,5 | 2,4 % | 2,4 % |
| Astree | 15,3 | 14,3 | 2,2 | 2,1 | 3,6 % | 3,6 % |
| Maghrebia Vie | 9,6 | 8,9 | 1,7 | 1,5 | 4,4 % | 4,4 % |
| BNA Assurances | 20,4 | 17,7 | 3,6 | 3,4 | 0,0 % | 0,0 % |
| Moyenne secteur | 16,0 | 16,0 | 2,1 | 2,0 | 2,8 % | 2,8 % |
Source : États financiers des assureurs et calculs Tunisie Valeurs. Données au 14 mai 2026.


