
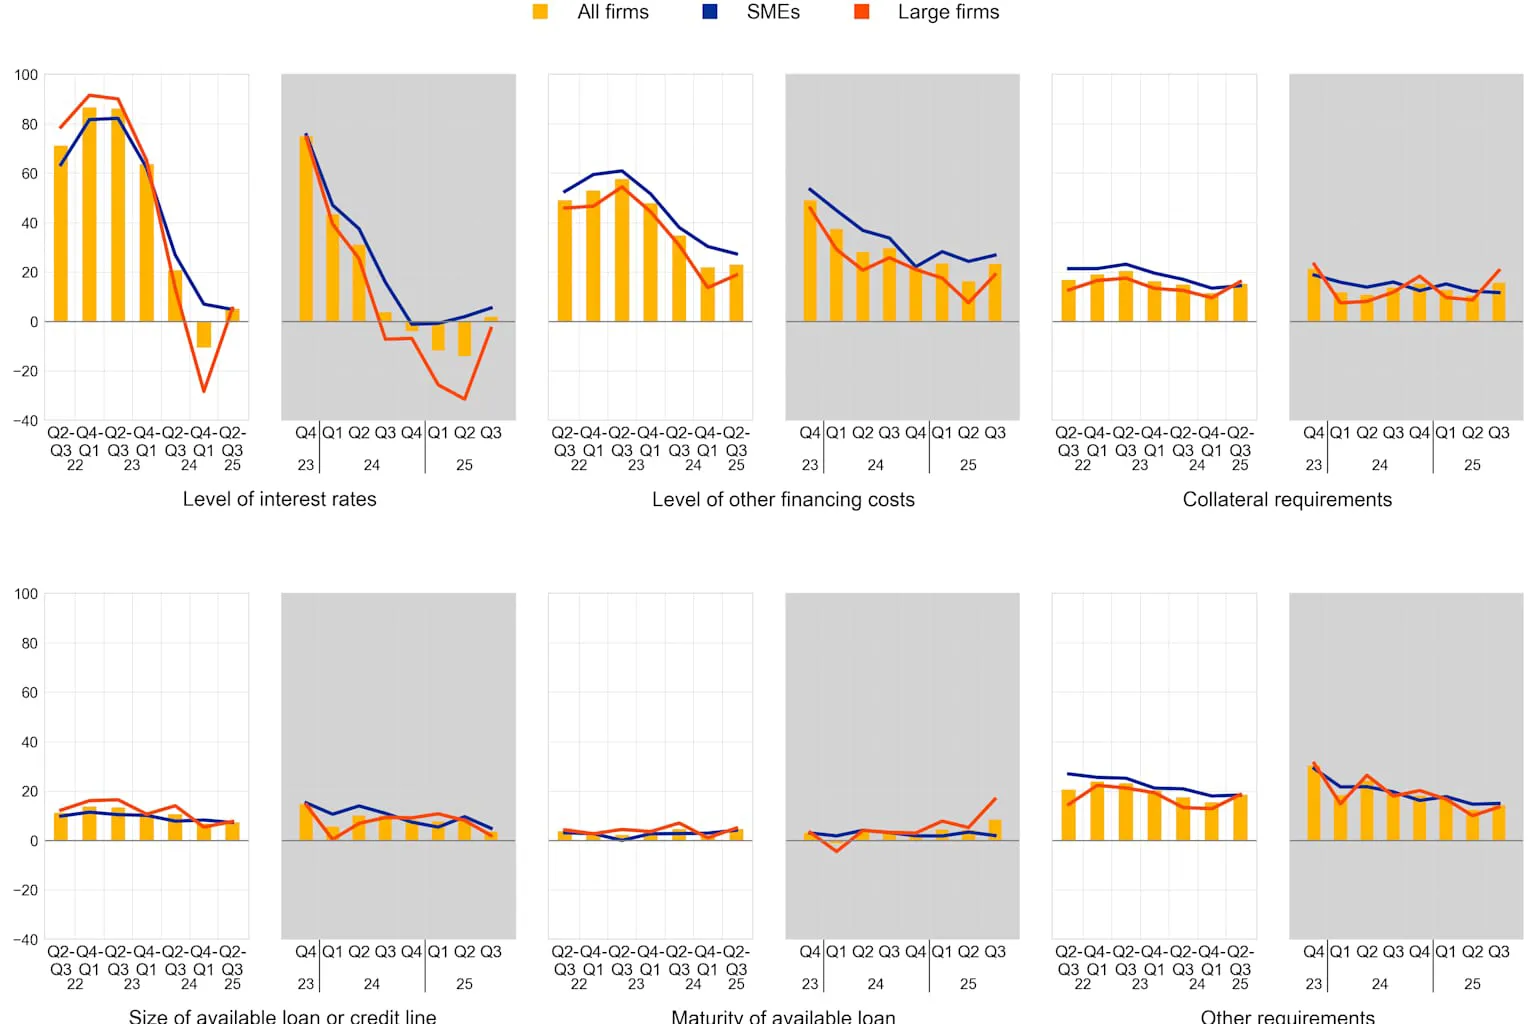
Au troisième trimestre, un solde net de 46 % des entreprises interrogées ont signalé une hausse des taux d’intérêt sur leurs prêts bancaires. Le chiffre était de 42 % au trimestre précédent. Par « solde net », on entend l’écart entre la part des entreprises constatant une hausse et celle constatant une baisse.
Ces résultats tombent dans un contexte précis, rapporté par Reuters : la BCE relève progressivement ses taux pour contenir une inflation tirée par l’énergie. Elle devrait toutefois les laisser inchangés cette semaine, afin de mesurer plus finement l’effet du renchérissement du crédit sur l’économie.
Des taux en hausse, surtout pour les grandes entreprises
Contrairement à une idée répandue, ce ne sont pas les plus petites structures qui ressentent le plus la hausse des taux. Selon la 40e édition de l’enquête SAFE, 55 % des grandes entreprises (en solde net) font état d’un renchérissement de leurs prêts, contre 38 % des petites et moyennes entreprises (PME).
Garanties plus exigeantes, prêts plus rares : le resserrement de l’offre
Les banques durcissent aussi leurs exigences. Un solde net de 14 % des entreprises mentionne des garanties plus strictes, contre 10 % lors de la vague précédente. Seul signe d’apaisement relatif : les commissions et frais, signalés en hausse par 27 % des entreprises, contre 31 % auparavant.
L’accès au crédit lui-même se contracte. Un solde net de 5 % des entreprises juge les prêts bancaires moins disponibles, contre 1 % au deuxième trimestre. Ce repli dépasse celui de la demande : le besoin de financement externe reste donc positif, à 2 % en solde net. Parmi les entreprises pour lesquelles le prêt bancaire est une option pertinente, la part de celles qui se heurtent à des obstacles pour en obtenir un passe de 5 % à 7 %.
L’Allemagne et la France en première ligne
Les deux premières économies de la zone affichent le même recul net de 18 % de la disponibilité des prêts. Ce chiffre place l’Allemagne et la France au cœur du resserrement observé à l’échelle de la zone.
Les entreprises n’attendent pas d’amélioration. Un solde net de 8 % d’entre elles anticipent une dégradation de l’accès aux prêts bancaires dans les trois prochains mois. La détérioration des perspectives économiques reste le premier frein au financement, cité par un solde net de 31 % des répondants.
Fonds de roulement sous pression : le signal d’alerte des lignes de crédit
Un solde net de 11 % des entreprises déclare un besoin accru de lignes de crédit, alors que leur disponibilité recule de 4 % en solde net. L’écart est révélateur : les entreprises en demandent davantage au moment où les banques en offrent moins.
La BCE y voit un faisceau d’indices convergents. Selon l’institution, citée par Reuters, la hausse simultanée et continue des besoins en crédit commercial et en lignes de crédit laisse penser que les entreprises subissent des pressions plus larges sur leur fonds de roulement, peut-être en raison de la hausse du coût des intrants. Le recul de l’offre de lignes de crédit, ajoute-t-elle, indique que les banques deviennent plus prudentes, ce qui pourrait compliquer la couverture des besoins de financement à court terme.
La rentabilité s’en ressent. Un solde net de 21 % des entreprises a enregistré une baisse de ses bénéfices, contre 16 % lors de l’enquête précédente.
Anticipations de prix : des chiffres à manier avec précaution
Les anticipations de prix et d’inflation des entreprises ont nettement progressé, mais la BCE invite à la prudence. L’arrivée d’un grand nombre de répondants participant pour la première fois a faussé la lecture de ces données.
Sur l’ensemble de l’échantillon, soit 12 822 entreprises, la hausse attendue des prix de vente atteint 7,1 % sur les douze prochains mois. Pour les entreprises ayant répondu aux deux dernières vagues, un panel plus comparable dans le temps, elle ressort à 3,6 %, contre 2,5 % lors de la précédente enquête. Dans ce même groupe, l’anticipation médiane d’inflation à un an reste stable, à 3,0 %.
Ce qu’il faut retenir pour la réunion de la BCE
L’enquête dresse un tableau cohérent : un crédit plus cher, plus rare et assorti de garanties plus lourdes, des entreprises qui s’attendent à pire et des marges qui s’effritent. Elle offre à la BCE des éléments concrets pour juger de l’effet de ses hausses de taux sur l’économie réelle. La question que posent ces résultats est de savoir si la prudence des banques finira par freiner l’activité plus vite que l’inflation ne ralentira.


